장병내일준비적금을 계산할 때는 월 최대액부터 곱하지 말고, 내 계좌에 설정한 한도와 실제 들어간 돈을 먼저 확인해야 합니다. 사회복무요원이 2026년에 가입한다면 한도를 나중에 올릴 수 있다고 생각하고 낮게 설정하지 않도록 주의해야 합니다.
이 글은 2026년 10월 16일 확인한 자료를 기준으로 사회복무요원의 납입 계획을 다룹니다. 현역병의 지급 절차나 조기 소집해제 사례까지 동일하게 적용하는 안내는 아닙니다.
가입일에 따라 한도 변경 가능 여부가 다릅니다
병무청 안내는 2024년 12월 31일 이전 가입자와 2025년 1월 2일 이후 가입자를 구분합니다. 전자는 복무 중 한 번 상향할 수 있지만, 후자는 가입할 때 5만원 단위로 정한 한도를 중간에 변경할 수 없습니다. 개인별 월 최대 55만원, 은행별 월 최대 30만원도 함께 적용됩니다. 병무청 안내
따라서 가입을 앞두고 있다면 은행별로 얼마를 배분할지 먼저 적어보세요. 이미 가입했다면 앱의 계좌 상세나 가입 서류에서 가입일과 설정한도를 확인하고, 찾기 어려운 항목은 해당 은행에 문의하는 순서가 좋습니다.
한도·자동이체 약정·입금 완료액을 나누어 적으세요
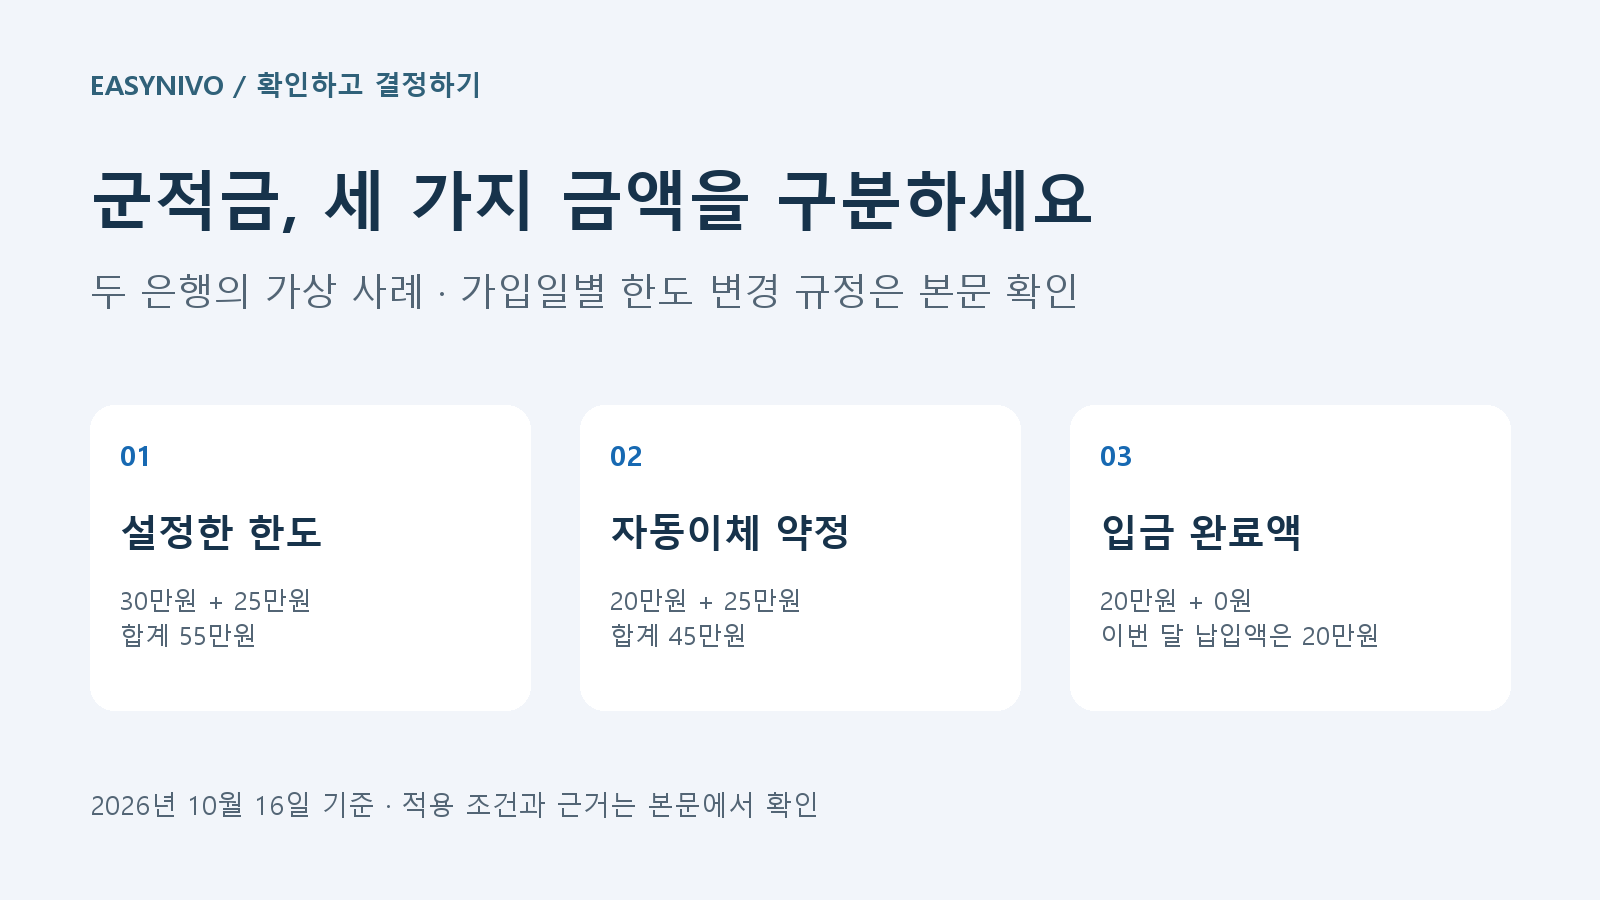
다음 표는 이해를 위한 가상 사례입니다. 자동이체를 신청했더라도 입금 완료 여부까지 확인했다고 가정할 수는 없습니다.
| 확인할 항목 | A은행 | B은행 | 합계 |
|---|---|---|---|
| 설정한 월 한도 | 30만원 | 25만원 | 55만원 |
| 이번 달 자동이체 약정액 | 20만원 | 25만원 | 45만원 |
| 거래내역에서 확인한 입금 완료액 | 20만원 | 0원 | 20만원 |
이 경우 이번 달 납입액은 55만원도 45만원도 아닌 20만원입니다. B은행의 0원이 예정일 전이라서인지, 이체가 실패했기 때문인지 확인해야 다음 행동을 결정할 수 있습니다.
우체국 특약도 자유적립식으로 규정하며, 설정한 은행별 한도 안에서 월 30만원 이하, 모든 은행 합계 월 55만원 이내로 저축하도록 정합니다. 실제 입금액과 설정한도가 다를 수 있다는 뜻입니다. 우체국 장병내일준비적금 특약
한도를 설정하는 작업, 자동이체를 신청하는 작업, 입금 결과를 확인하는 작업을 각각 끝냈는지 점검하세요.
예상 원금은 월별 입금 내역으로 다시 계산합니다
가상의 3개월 동안 실제 입금액이 각각 55만원, 20만원, 45만원이었다고 해보겠습니다.
- 실제 납입 원금: 55만원 + 20만원 + 45만원 = 120만원
- 매달 최대액을 넣었다고 가정한 계산: 55만원 × 3 = 165만원
- 두 계산의 차이: 45만원
45만원은 잃어버린 돈이라는 뜻이 아닙니다. 아직 납입하지 않은 금액까지 원금으로 계산했을 때 생기는 차이입니다. 이 차이를 그대로 둔 채 지원금까지 계산하면 예상 수령액도 부풀려집니다.
병무청은 2024년 이후 납입 원금에 대한 매칭비율을 100%로 안내합니다. 따라서 위 120만원이 모두 지원 대상이며 만기해지 등 요건을 충족한다는 가정에서는 해당 원금에 대응하는 지원금도 120만원입니다. 은행이자는 별도로 확인해야 합니다. 병무청 지원내용
이 예시는 계산 방식 설명이며 만기 수령액이나 지급 결정을 보장하는 견적이 아닙니다. 특히 조기 소집해제·복무중단·신분전환은 별도 확인이 필요합니다.
다음 납입 전에 확인할 네 가지
- 가입일: 신규 가입 시점에 맞는 한도변경 규정을 적용했는지 확인합니다.
- 은행별 설정: 한 은행의 최대액과 두 은행 합계를 각각 점검합니다.
- 입금 결과: 자동이체 약정 화면 대신 거래내역의 완료 금액을 확인합니다.
- 예상액 계산: 지난달까지 실제 원금과 앞으로 넣을 계획액을 구분합니다.
앞으로의 계획은 생활비를 제외하고 감당할 수 있는 금액으로 세우세요. 계획액을 바꿀 때는 “월 최대한도”라는 숫자만 보고 계좌 설정도 바뀌었다고 판단하지 않아야 합니다. 은행에 문의할 때 가입일, 현재 설정한도, 원하는 월 납입액을 함께 알려주면 확인할 사항이 분명해집니다.