소득공제 100만원을 받으면 세금이 15만원 줄어든다고 계산했나요? 공제 전후의 과세표준이 세율 구간을 넘나들면 두 번 계산한 산출세액의 차이를 봐야 합니다. 공제액 전체에 공제 전 세율 하나를 곱하면 차이가 생길 수 있습니다.
2026년 10월 7일 확인한 국세청 안내를 바탕으로 국세 산출세액의 변화만 계산합니다. 특정 공제의 자격이나 실제 환급액을 판정하는 글이 아닙니다. 아래 사례는 추가 소득공제 100만원이 전액 적법하게 반영된다는 가정입니다.
총급여와 과세표준부터 구분합니다
국세청은 근로소득금액에 각 소득공제 등을 반영해 과세표준을 구하고, 그 과세표준에 세율을 적용해 산출세액을 계산하는 흐름을 안내합니다. 따라서 연봉이나 통장에 들어온 급여를 바로 과세표준 칸에 넣으면 출발점이 달라집니다. 국세청 과세표준과 산출세액
이미 작성된 계산 자료를 보더라도 숫자의 항목 이름을 확인하세요. 총급여, 근로소득금액, 과세표준은 같은 말이 아닙니다. 추가 공제의 영향을 비교할 때는 다른 조건을 고정한 공제 전후 과세표준 두 개가 필요합니다.
공제 대상 지출을 했다는 사실과 그 지출 전액이 소득공제로 반영된다는 사실도 구분해야 합니다. 이 글은 공제 요건과 한도 확인을 마쳤다고 가정하고 세율 구간의 효과만 떼어 살펴봅니다.
가상 사례: 1,450만원에서 1,350만원으로 바뀐다면
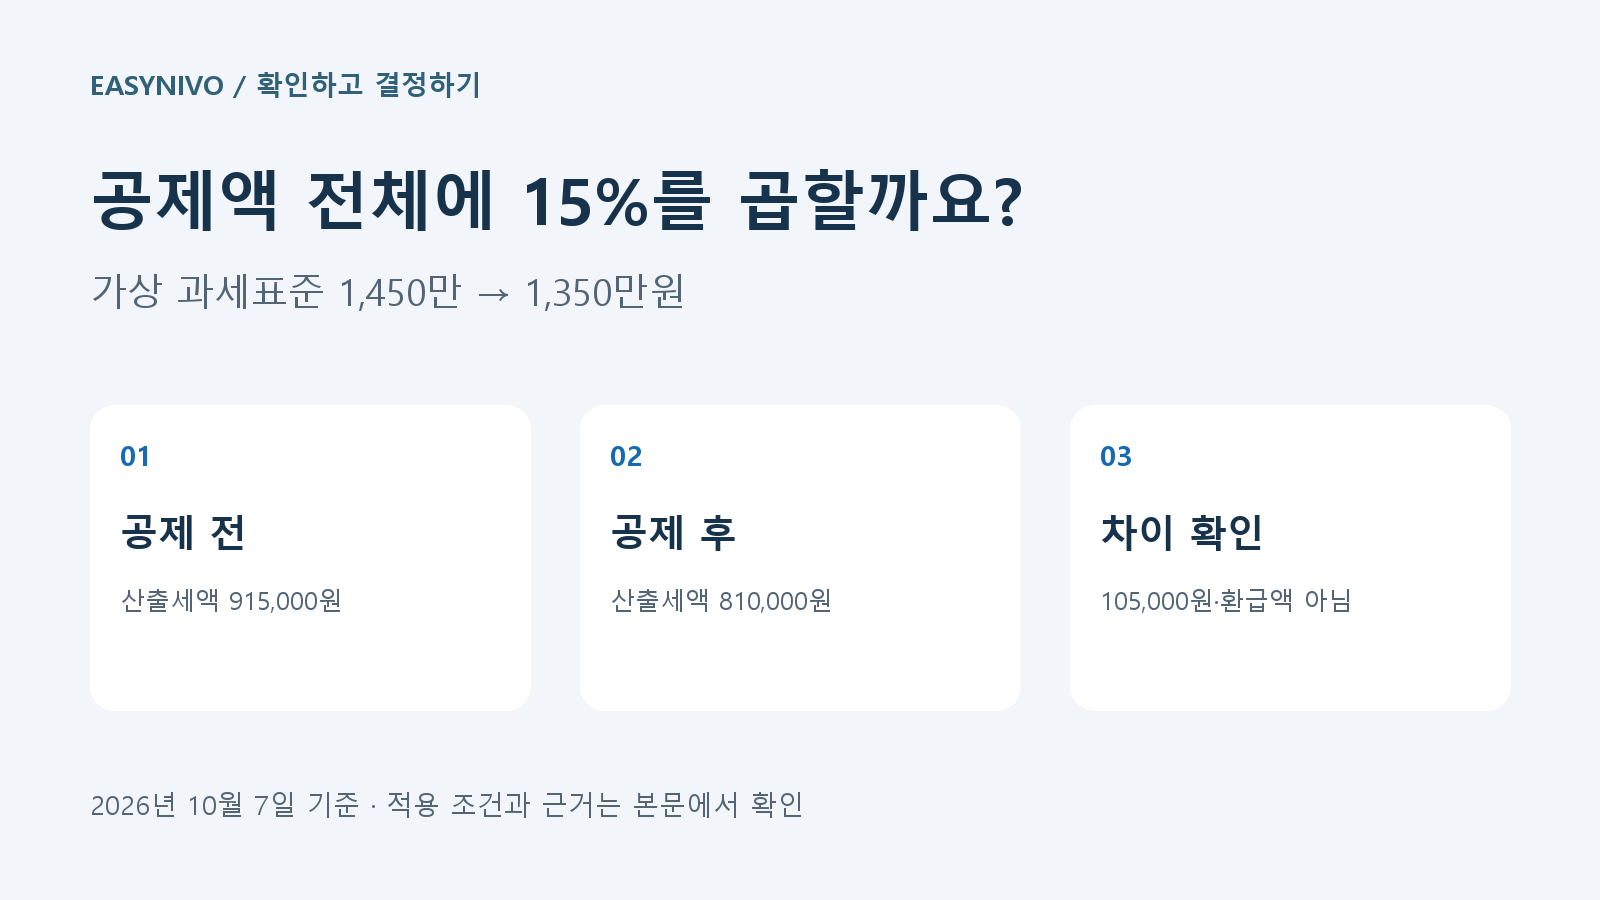
다음은 가상 사례입니다. 추가 공제 전 과세표준은 1,450만원이고, 추가 소득공제 100만원이 전액 반영돼 공제 후 과세표준은 1,350만원이라고 가정합니다. 다른 공제나 조건은 바뀌지 않습니다.
국세청 안내의 해당 구간은 과세표준 1,400만원까지 6%, 이를 넘고 5,000만원 이하인 구간은 84만원에 1,400만원 초과분의 15%를 더하는 방식입니다. 국세청 세율표
공제 전에는 1,400만원을 넘는 부분이 50만원입니다. 따라서 산출세액은 84만원 + 50만원 × 15% = 91만5,000원입니다. 공제 후 1,350만원은 첫 구간 안에 있으므로 1,350만원 × 6% = 81만원입니다.
| 계산 단계 | 금액 |
|---|---|
| 공제 전 국세 산출세액 | 915,000원 |
| 공제 후 국세 산출세액 | 810,000원 |
| 두 산출세액의 차이 | 105,000원 |
| 단순히 100만원 × 15%로 계산한 값 | 150,000원 |
이 조건에서 차이는 10만5,000원입니다. 15만원이라고 계산한 값보다 4만5,000원 작습니다. 공제액이 줄었다는 뜻이 아니라, 공제 전후에 서로 다른 세율 구간을 지나기 때문입니다.
줄어든 과세표준을 두 구간으로 나누어 보면 이해하기 쉽습니다
과세표준 1,450만원에서 1,350만원으로 내려가는 100만원을 둘로 나눠봅시다. 1,450만원에서 1,400만원까지의 50만원에는 15%가 연결됩니다. 나머지 1,400만원에서 1,350만원까지의 50만원에는 6%가 연결됩니다.
50만원 × 15%는 7만5,000원이고, 50만원 × 6%는 3만원입니다. 둘을 합하면 10만5,000원으로 앞의 전후 계산과 같습니다. 이는 같은 가정을 다른 방식으로 확인한 검산입니다.
자기 자료에 적용할 때는 현재 과세표준과 공제 후 과세표준이 어느 구간에 놓이는지부터 표시하세요. 사례의 6%와 15%를 모든 사람의 공제액에 적용할 수는 없습니다.
세액공제와 비교할 때는 같은 단계의 숫자인지 확인합니다
국세청의 특별세액공제 안내는 요건을 충족한 비용에 대해 계산한 세액공제를 산출세액에서 빼는 구조를 설명합니다. 따라서 ‘소득공제 대상 지출 100만원’과 ‘세액공제 대상 지출 100만원’을 같은 세금 감소액처럼 비교하면 안 됩니다. 국세청 특별세액공제
비교표를 만든다면 지출액, 실제 반영되는 소득공제액, 계산된 세액공제액을 별도 칸에 적으세요. 이름에 모두 ‘공제’가 들어가도 어느 단계에서 빼는 숫자인지가 다릅니다.
또한 둘 중 유리한 이름을 마음대로 선택할 수 있다는 뜻도 아닙니다. 항목별 자격과 대상 금액, 한도 등 적용 조건이 먼저입니다. 이 글의 사례는 그런 판단을 대신해 특정 지출을 권하는 계산이 아닙니다.
산출세액 차이를 통장 환급액으로 적지 않습니다
앞에서 구한 10만5,000원은 국세 산출세액의 전후 차이입니다. 최종 결정세액과 이미 납부한 세액의 관계, 다른 세액공제, 지방소득세는 계산에 넣지 않았습니다. 따라서 ‘환급금 10만5,000원이 확정됐다’고 생활비에 더할 수 없습니다.
계산 메모에는 ‘과세표준 1,450만원→1,350만원, 국세 산출세액 91만5,000원→81만원, 나머지 조건 제외’처럼 범위를 함께 남겨보세요. 숫자 하나만 옮기는 것보다 나중에 실제 정산 결과와 차이가 나는 이유를 찾기 쉽습니다.
공제 안내를 읽을 때의 핵심은 큰 금액을 찾는 일이 아니라 그 숫자가 지출액인지, 과세표준에서 빠지는 금액인지, 세액에서 빠지는 금액인지 구분하는 것입니다. 그다음 전후 계산을 해야 같은 기준의 비교가 됩니다.